技術開發合同免稅申請及技術轉讓優惠政策詳解
技術開發與技術轉讓是企業創新發展的重要環節,國家對相關活動給予了稅收優惠政策支持。本文將系統介紹技術開發合同免稅申請流程及技術轉讓的稅收優惠要點,為企業合規享受政策紅利提供指引。
一、技術開發合同免稅申請
1. 政策依據
根據《財政部、國家稅務總局關于全面推開營業稅改征增值稅試點的通知》(財稅〔2016〕36號)附件3《營業稅改征增值稅試點過渡政策的規定》,納稅人提供技術轉讓、技術開發和與之相關的技術咨詢、技術服務,免征增值稅。
2. 申請條件
(1)合同須經省級科技主管部門認定登記;
(2)技術開發合同標的需屬于《技術合同認定規則》中定義的技術開發項目;
(3)合同中需明確約定知識產權的歸屬(通常歸委托方、雙方共有或研究開發方);
(4)開票時需在發票備注欄注明“技術開發合同”字樣。
3. 辦理流程
(1)合同簽訂:訂立書面技術開發合同,建議使用科技部門推薦的標準合同文本;
(2)技術合同認定:向所在地省級或省級授權的地市級科技主管部門提交合同文本及相關材料,申請技術合同認定登記,獲取《技術合同認定登記證明》;
(3)免稅備案:持認定證明至主管稅務機關辦理增值稅免稅備案手續;
(4)發票開具:備案通過后,開具增值稅普通發票時選擇“免稅”選項。
4. 注意事項
(1)與技術開發無關的貨物銷售或服務部分不得享受免稅,應分別核算;
(2)若放棄免稅,36個月內不得再申請;
(3)需留存完整的合同、認定證明、付款憑證等資料備查。
二、技術轉讓稅收優惠政策
1. 增值稅優惠
與技術開發類似,納稅人提供技術轉讓服務(包括專利、非專利技術、計算機軟件著作權等所有權的轉讓或許可)同樣免征增值稅,申請條件與流程基本一致。
2. 企業所得稅優惠
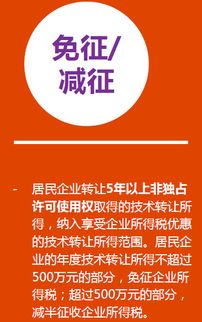
根據《企業所得稅法實施條例》第九十條,符合條件的技術轉讓所得可享受企業所得稅減免。具體為:一個納稅年度內,居民企業技術轉讓所得不超過500萬元的部分,免征企業所得稅;超過500萬元的部分,減半征收企業所得稅。
3. 技術轉讓所得稅優惠條件
(1)轉讓技術需屬于財政部、國家稅務總局規定的范圍(如專利、計算機軟件著作權等);
(2)簽訂經認定的技術轉讓合同;
(3)相關技術咨詢、技術服務價款與技術轉讓價款開在同一張發票上;
(4)向主管稅務機關辦理備案手續。
三、常見問題與風險提示
- 合同內容必須真實、清晰,避免“包稅條款”或模糊表述,防止被認定為虛假合同。
- “技術開發”與“技術轉讓”在認定上有區別,需根據業務實質選擇正確類別。
- 若同時涉及境外技術轉讓,還需關注跨境稅收協定及代扣代繳義務。
- 優惠政策常有調整,企業應密切關注最新財稅文件。
四、
充分理解和運用技術開發與技術轉讓的稅收優惠政策,能有效降低企業創新成本,激發研發活力。建議企業在開展相關業務前,提前規劃合同條款,及時辦理認定與備案,并與科技部門、稅務機關保持良好溝通,確保合法合規地享受稅收減免,助力企業技術創新與可持續發展。
如若轉載,請注明出處:http://www.nanyifood.cn/product/57.html
更新時間:2026-09-04 12:46:11